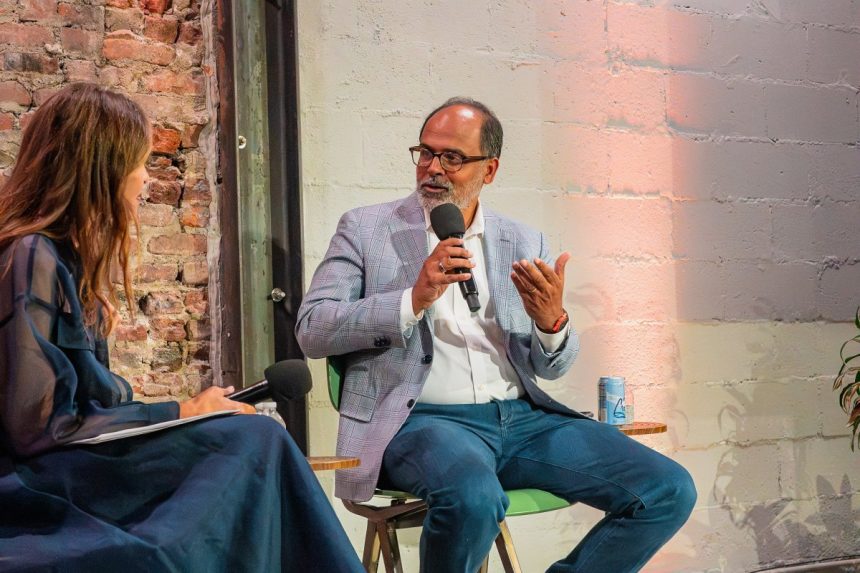
Deven Parekh conduce împreună cu alții renumita firmă de investiții Insight Partners de 26 de ani. Spre deosebire de mulți investitori de capital de risc care se fac remarcați pe X și par să trăiască pentru podcasturi, Parekh și Insight Partners tind să rămână discreți.
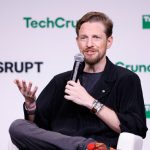
În cadrul acestei discuții cu TechCrunch, organizată joi seara la StrictlyVC joi seara, la New York, Parekh a fost surprinzător de sincer în legătură cu unele dintre succesele firmei (aceasta a condus și a co-condus numeroase runde de finanțare în cazul Databricks, de exemplu, și deține participații în OpenAI și Anthropic); tranzacțiile pe care nu le-a câștigat, inclusiv compania Legora, o firmă de tehnologie juridică bazată pe IA care a făcut valuri; conflictele de interese din domeniul investițiilor de risc; și motivul pentru care Insight a rămas fidelă unei strategii diversificate, chiar și în contextul în care fondurile de capital de risc s-au înghesuit în laboratoarele de pionierat din domeniul IA.
Acest interviu a fost editat din motive de lungime și claritate.
Există un cercetător care a devenit subiectul principal al săptămânii — Tocmai l-am întrebat pe Keith Rabois despre asta mai devreme în această seară [and he was dismissive of the researcher]. Crezi că îngrijorările legate de riscurile IA se ridică la nivelul isteriei sau ai motive reale de îngrijorare?
Probabil că eu și Keith nu suntem de acord în privința politicii, dar suntem de acord în privința asta. Sigur, există riscul ca un actor non-statal să aibă acces la un model open-source și să creeze o armă biologică. Dar există o probabilitate și mai mare ca timpul necesar pentru dezvoltarea de noi medicamente și vindecarea bolilor să se reducă semnificativ. Eu pariez pe asta.
Fac parte din consiliul de administrație al NYU Langone — ceea ce face deja IA cu datele pacienților este uimitor. Putem analiza 50 de milioane de dosare medicale și îi putem spune cuiva care vine pentru o problemă fără legătură că are o șansă de 25% să sufere un atac de cord. Per ansamblu, cred că acest lucru este extrem de pozitiv.
Există riscuri, desigur, la fel cum există riscuri și în cazul războiului cu drone de nouă generație. Fiecare generație are riscuri noi și, cumva, de-a lungul timpului, lumea reușește totuși să ridice nivelul de trai. Vom avea nevoie de IA pentru a extinde serviciile medicale — populația îmbătrânește și nu există suficienți profesioniști din domeniul medical pentru a acoperi nevoile.
Insight are active în administrare în valoare de 90 de miliarde de dolari, dar pare relativ discretă în comparație cu firmele de dimensiuni similare. Este o strategie intenționată?
Fiecare investitor de capital de risc se consideră acum un expert în toate domeniile — epidemiologie în timpul pandemiei de COVID, geopolitică în timpul războiului cu Iranul. Nu sunt sigur că suntem cu toții experți în toate domeniile. Atitudinea noastră a fost: să lăsăm portofoliul să vorbească de la sine. Investim în fondatori și companii. Trebuie să comunicăm suficient încât oamenii să știe cine suntem, dar performanța noastră ar trebui să vorbească de la sine — iar aceasta este determinată de portofoliu, nu de faptul că ne facem remarcați.
Vă ocupați de investiții în stadiu incipient, de creștere, de preluări și, probabil, de investiții secundare. Care este proporția?
Este o chestiune temporară, nu una fixă — investim la nivel global, așa că nu există o alocare geografică sau strategică prestabilită. Dacă te uiți la ultimele noastre șapte fonduri, vei observa procente diferite de investiții în stadiu incipient, de creștere și de preluări în fiecare dintre ele. Preluările nu stau prea bine în acest moment — ratele sunt ridicate, piețele de datorii nu sunt receptive la software, iar multiplii de ieșire au scăzut. Nu am mai realizat o preluare majoră din 2024.
În ceea ce privește investițiile de risc, evaluările cresc într-un ritm pe care l-am mai observat în 2021 — iar acea perioadă nu s-a încheiat bine. În mod normal, o rundă de finanțare ulterioară înseamnă mai multe date, așa că plătești un preț mai mare pentru un risc mai mic. În prezent, rundele se desfășoară atât de repede încât aproape nu există date suplimentare, așa că plătești mai mult fără a reduce riscul. Răspunsul logic este să intervii mai devreme. Cu un fond de scalare, poți face investiții mai mici — să scrii un cec de 20–25 de milioane de dolari în loc de 500 de milioane — și să pariezi mai mult pe câștigători. De aici au provenit în mod disproporționat randamentele noastre. În cazul Wiz, am investit într-o rundă de finanțare de serie A și am continuat să investim, astfel încât câștigul nostru a fost mult mai mare decât dacă ne-am fi oprit la prima investiție. Iar dacă Wiz nu ar fi avut succes, acest lucru abia ar fi afectat un fond de dimensiunea noastră.
În calitate de investitor global, ce procent din tranzacțiile dumneavoastră sunt regionale, față de cele concentrate într-o zonă precum Bay Area?
Talentul s-a distribuit uniform la nivel global. Am intrat în competiție pentru Legora — partenerul meu, Jeff Horing, a zburat la [Stockholm] pentru a prezenta compania, deoarece acolo se afla fondatorul. Am pierdut acea tranzacție în favoarea General Catalyst.
Cu toate acestea, talentele din domeniul infrastructurii IA sunt cu adevărat concentrate în San Francisco — fiul meu de 23 de ani, care este și el investitor de capital de risc, se mută acolo pentru că spune că nu poți investi în IA fără să fii prezent acolo. Dar densitatea talentelor variază în funcție de sector: Ramp activează în domeniul serviciilor financiare, iar talentele din acest sector sunt concentrate în New York. Așadar, investițiile în IA pe sectoare specifice pot fi mai diversificate din punct de vedere geografic decât cele în infrastructura pură de IA.
De ce ați pierdut Legora în favoarea General Catalyst?
Nu cunosc motivul specific, dar cred că, de data aceea, ei și-au prezentat propunerea de valoare mai bine decât am făcut-o noi. Există numeroase exemple în care s-a întâmplat exact invers. Lumea e mare; nu trebuie să câștigăm fiecare tranzacție.
Ați investit în companii rivale — OpenAI și Anthropic. Acest lucru era odată un tabu în domeniul capitalului de risc. A provocat asta vreo neliniște în cadrul firmei? V-ați făcut griji cu privire la ce ar putea înțelege fondatorii din această situație?
Dezbaterea internă s-a axat mai degrabă pe întrebarea dacă ar fi trebuit să ne implicăm în rundele de finanțare anterioare. Depinde foarte mult de stadiul în care se află compania. Khosla a participat la runda de finanțare de serie A a OpenAI, iar în acel moment nu ar fi putut investi în Anthropic; iar dacă am fi participat noi la runda de serie A a Anthropic, probabil că nu am fi putut investi nici în OpenAI. Odată ce ai ajuns într-o etapă mai avansată, nu mai faci parte din consiliul de administrație și nu mai influențezi guvernanța, ci pur și simplu cumperi o acțiune excelentă.
Am considerat OpenAI ca fiind jucătorul dominant pe piața de consum, iar Anthropic ca având o strategie clară pentru sectorul enterprise; acest lucru se schimbă în timp real. Deoarece aceste companii aveau nevoie să strângă între 30 și 100 de miliarde de dolari, au încetat să mai poată impune exclusivitatea. Cu toate acestea, în etapa de finanțare de serie A/B, avem restricții privind schimbul de informații și nu investim în companii care se află în concurență directă, deși unii fondatori sunt sensibili chiar și la o suprapunere de 2% a veniturilor.
Deveniți mai agresivi în ceea ce privește IA fizică?
Companiile din domeniul inteligenței fizice sunt încă, în mare parte, proiecte științifice. Nu este vorba că nu vor deveni afaceri reale, dar pariați pe momentul în care va avea loc adoptarea roboticii, pe lângă pariul privind faptul dacă aceasta va avea loc vreodată. Suntem atenți la acest domeniu, dar încă nu am ajuns acolo.
OpenAI și Anthropic au strâns aproximativ jumătate din totalul fondurilor de capital de risc în prima jumătate a acestui an. Credeți că investitorii (LP) sunt îngrijorați de riscul de concentrare?
Nu suntem excesiv de concentrați, așa că nu este o problemă pentru noi. Dar sunt investitor limitat (LP) în alte fonduri și cunosc în acest moment două fonduri — care își strâng întregul capital într-o lună — al căror argument de vânzare este, literalmente: „35–40% din acest fond se va investi într-una dintre aceste două companii.” Nu spun că OpenAI și Anthropic nu vor avea succes. Dar acest sector a favorizat întotdeauna diversificarea pe termen lung. Suntem la fondul 13, așa că trebuie să gândim în termeni de zece fonduri, nu de unul singur.
În acest moment anume, dacă 25% din fondul nostru ar fi investit în Anthropic, randamentele noastre ar arăta mai bine. Dar datele colectate de-a lungul timpului nu susțin o concentrare excesivă, iar majoritatea partenerilor cu capital limitat (LP) nu doresc nici ei o astfel de expunere — deși firme precum Founders Fund și Thrive au obținut rezultate foarte bune aplicând strategii concentrate. Vor exista întotdeauna excepții care se descurcă foarte bine în acest sens.
Investițiile secundare sunt atractive în acest moment, având în vedere cât de mult capital a fost strâns în perioada 2021–2023. Ce părere aveți despre acestea?
Problema mai gravă este că multe fonduri au strâns sume mari de bani și nu au returnat nimic din acestea către LP-uri. Multe fonduri aflate la prima sau a doua rundă de finanțare nu vor mai strânge un fond următor, deoarece nu au acordat prioritate lichidității. Le spun managerilor de fonduri pe care îi consiliez: dacă valoarea Anthropic se va tripla de aici înainte, foarte bine — retrageți-vă oricum baza de investiție. Investitorii (LP) vor să știe că puteți transforma pozițiile în numerar; asta este sarcina voastră.
Și noi am fost vinovați de acest lucru la început. Fiind unul dintre cei mai mari parteneri cu capital limitat (LP) din majoritatea fondurilor noastre, ne gândeam: „De ce să vindem dacă valoarea s-ar putea dubla din nou?” Dar partenerii cu capital limitat (LP) nu sunt remunerați în acest fel. În ultimii doi ani, am returnat peste 20 de miliarde de dolari către LP-uri prin vânzări strategice și oferte publice inițiale (IPO), iar câteva miliarde vor urma. DPI contează, chiar și la fondul 13. Tranzacțiile secundare sunt, de fapt, un mecanism de lichiditate, adesea mai mult pentru investitorii de capital de risc din faza incipientă decât pentru angajați. Nimeni nu se plânge de o creștere de 10 ori care rămâne la 10 ori, dar dacă scade la 5 ori, oamenii te întreabă de ce nu ai vândut.
VC Elad Gill a susținut că există o fereastră îngustă — poate de 6 până la 12 luni — în care evaluarea unei companii nu va fi niciodată mai mare, iar fondatorii ar trebui să vândă în această perioadă. Ai această discuție cu fondatorii tăi?
Avem mereu această discuție, deși fondatorii mă ascultă cam la fel de mult ca și copiii mei. Depinde de fiecare caz în parte, dar când un fondator primește o ofertă la o evaluare exagerată, îl întreb ce se va întâmpla când piața se va corecta, pentru că asta se va întâmpla, chiar dacă nu pot să-ți spun când. Dacă aș putea să prevăd momentul, aș fi pe o insulă gestionându-mi portofoliul, nu aș sta de vorbă cu tine. Nu trebuie să vinzi totul; reduce-ți riscul cu 10 sau 20%.
În acest moment, evaluările cresc atât de repede încât oamenii presupun că tendința va continua, dar nu poți să acumulezi 40 de miliarde de dolari la o rată de 50% la fiecare două luni timp de doi ani fără să devii economia mondială. Calculul ăsta nu ține.
Anthropic va depune probabil în curând cererea de listare la bursă, cu OpenAI probabil în spate. Ce înseamnă această ofertă publică inițială (IPO) pentru industrie?
Anthropic este deja mai mare decât Salesforce și are doar patru ani — faptul că se pot lista la bursă nu înseamnă neapărat prea mult pentru ceilalți. Veți avea trei companii — SpaceX, Anthropic, OpenAI — care vor intra pe bursă în următoarele șase până la opt luni, fiecare cu o capitalizare de piață de peste un trilion de dolari, iar piața a absorbit SpaceX fără probleme. Adevărata întrebare este când va intra pe bursă următorul val de companii și ce standard va stabili acesta. Dacă ești un investitor pe piața publică care vede cum ceva crește de la zero la 65 de miliarde de dolari în patru ani, „dublu, dublu, triplu, triplu” nu mai pare atât de interesant în comparație. Dar acea rată de creștere de 10 ori nu poate continua la nesfârșit. În cele din urmă, chiar și aceste companii devin companii cu creștere normală, iar pentru asta ai nevoie de piețele publice. Cred că vom vedea mai multe astfel de oferte publice inițiale în următoarele 18 luni.
Cu atât de mult capital blocat, oare toți acești bani ai partenerilor limitați (LP) care se întorc în sfârșit pe piață vor susține această frenezia?
Toți facem asta în viața personală — ne ținem departe de o piață scumpă până când nu mai putem rezista, apoi ne aruncăm cu capul înainte exact când ar trebui să ne retragem. Partenerii cu capital limitat (LP) fac același lucru la nivel macro; toți au vrut să intre înainte de 2021, s-au retras după aceea, iar acum aceiași LP se aruncă din nou în piață. Acest ciclu de expansiune și recesiune este greu de evitat. Fondurile de creștere de tip venture de 6 până la 10 miliarde de dolari erau rare în trecut; acum sunt ceva obișnuit.
Cât timp acorzi unei companii cu o structură de capitalizare deficitară înainte de a decide dacă să-ți dublezi investiția sau să renunți?
Variază enorm. Minunatul [an enterprise AI agent platform] a fost creată acum mai puțin de doi ani; am realizat două runde de finanțare și acum are o evaluare de 5 miliarde de dolari — o dublare foarte rapidă a investiției. Pe de altă parte, unele investiții din 2021 nu au avut niciun rezultat timp de trei sau patru ani înainte de a găsi potrivirea dintre produs și piață. Acesta este unul dintre motivele pentru care efectuăm revizuiri ale portofoliului — recent am analizat 300 de companii din portofoliu în trei zile, verificând nu doar pozițiile importante, ci căutând și cele care arată un punct de inflexiune care merită o dublare a investiției, o achiziție secundară sau, în unele cazuri, o retragere.
Cel mai bun exemplu al nostru este Armis, o companie de securitate. Am pierdut tranzacția inițială în favoarea Sequoia, dar partenerul meu a menținut relația vie cu un cec de 5 milioane de dolari dintr-un fond de 11 miliarde de dolari. Optsprezece luni mai târziu, am cumpărat întregul tabel de capital, inclusiv participația Sequoia, cu un cec de nouă cifre, iar anul acesta am vândut compania către ServiceNow pentru 7 miliarde de dolari. Uneori câștigi bani cu sume mici, alteori cu sume mari. Obiectivul este să găsești cei mai buni fondatori pe cele mai bune piețe.
Actualizare: O versiune anterioară a acestui articol nu menționa faptul că Keith Rabois a fost întrebat despre comentariile fostului cercetător de la Anthropic, Jacob Coxon, înaintea lui Parekh. Rabois a fost întrebat primul; apoi, lui Parekh i s-a pus o variantă a aceleiași întrebări.
Când efectuați achiziții prin linkurile din articolele noastre, este posibil să primim un mic comision. Acest lucru nu afectează independența noastră editorială.